2008 год. Майкл Бьюрри, управляющий фонда Scion, закрывает короткую позицию против субстандартной ипотеки, зарабатывая инвесторам фонда примерно 489%.
Майкл первым, и одним из немногих, увидел ипотечный пузырь и предсказал финансовый кризис 2008 года.
2025 год. Согласно отчетности 13F за третий квартал 2025 года, фонд Майкла Бьюрри Scion Asset Management владел пут-опционами (ставкой на снижение стоимости) против флагманов ИИ‑индустрии на общую номинальную сумму $1,1 млрд, что по данным формы 13F соответствовало около 80% от суммарной стоимости базовых активов в портфеле.
Майкл снова выступил против общего тренда на рынке — поставил на то, что ИИ — это пузырь.
После раскрытия позиций Бьюрри и на фоне общей нервозности рынка капитализация технологического сектора США сократилась примерно на $500 млрд за день.
Невероятное влияние на фондовый рынок одного человека!
А если Бьюрри окажется прав и на этот раз, он может получить прибыль порядка $500 млн – $1 млрд.
Сыграет ли ставка легендарного инвестора, покажет время, но она уже спровоцировала ожесточенную публичную дискуссию между Бьюрри, руководством компаний и аналитиками Уолл‑стрит, выявив глубокие разногласия по поводу природы текущего бума искусственного интеллекта.
Мы погружаемся в мир больших денег, миллиардных инвестиций и веры массового инвестора в хайп (а может, это и не хайп вовсе?).
Майкл первым, и одним из немногих, увидел ипотечный пузырь и предсказал финансовый кризис 2008 года.
2025 год. Согласно отчетности 13F за третий квартал 2025 года, фонд Майкла Бьюрри Scion Asset Management владел пут-опционами (ставкой на снижение стоимости) против флагманов ИИ‑индустрии на общую номинальную сумму $1,1 млрд, что по данным формы 13F соответствовало около 80% от суммарной стоимости базовых активов в портфеле.
Майкл снова выступил против общего тренда на рынке — поставил на то, что ИИ — это пузырь.
После раскрытия позиций Бьюрри и на фоне общей нервозности рынка капитализация технологического сектора США сократилась примерно на $500 млрд за день.
Невероятное влияние на фондовый рынок одного человека!
А если Бьюрри окажется прав и на этот раз, он может получить прибыль порядка $500 млн – $1 млрд.
Сыграет ли ставка легендарного инвестора, покажет время, но она уже спровоцировала ожесточенную публичную дискуссию между Бьюрри, руководством компаний и аналитиками Уолл‑стрит, выявив глубокие разногласия по поводу природы текущего бума искусственного интеллекта.
Мы погружаемся в мир больших денег, миллиардных инвестиций и веры массового инвестора в хайп (а может, это и не хайп вовсе?).
Дисклеймер:
Данный материал не является индивидуальной или какой бы то ни было еще инвестиционной рекомендацией.
В тексте упоминается компания Meta, которая включена в перечень экстремистских организаций и в реестр террористических и экстремистских организаций Росфинмониторинга в Российской Федерации.
Данный материал не является индивидуальной или какой бы то ни было еще инвестиционной рекомендацией.
В тексте упоминается компания Meta, которая включена в перечень экстремистских организаций и в реестр террористических и экстремистских организаций Росфинмониторинга в Российской Федерации.
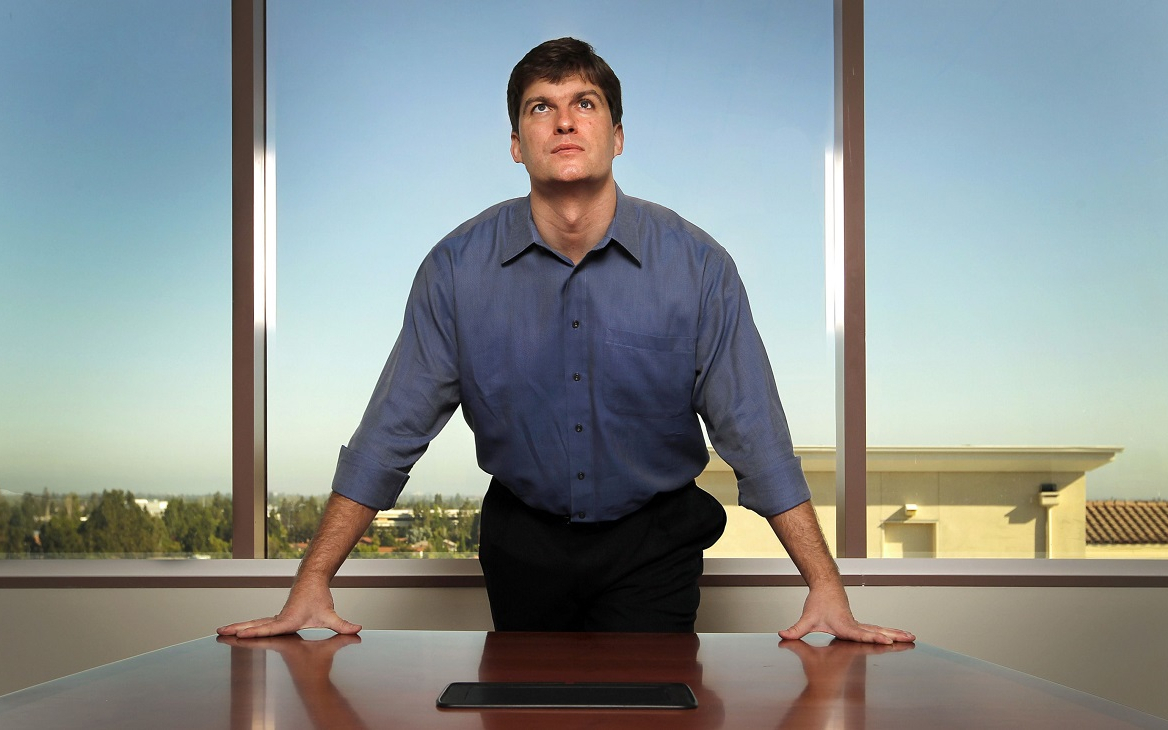
Кто такой Майкл Бьюрри
Прежде чем разбирать позицию Бьюри, необходимо вкратце ознакомиться с его биографией, понять, чем он известен и почему его позиции на рынке имеют такое колоссальное влияние.
По образованию Майкл врач‑невролог, он окончил медицинскую школу Vanderbilt University School of Medicine и проходил ординатуру по неврологии в Stanford Hospital and Clinics.
Кроме того, получил экономическое образование в Калифорнийском университете.
Параллельно работе врачом активно инвестировал, вел блог и писал на инвестиционных форумах, где заработал репутацию талантливого value‑инвестора и привлёк внимание крупных фондов и инвесторов, включая Vanguard.
В ноябре 2000 года он оставил медицину и основал хедж‑фонд Scion Capital LLC на собственное наследство и деньги родственников.
С самого начала показывал результаты значительно лучше рынка: в 2001 году при падении индекса S&P 500 на 11,8% фонд заработал около 55%, в 2002 году — ещё около 16%.
В 2003–2005 годах изучал рынок субстандартной ипотеки и пришёл к выводу, что сформировался огромный пузырь, который лопнет к 2007 году. Именно эта ставка стала основополагающей в биографии Бьюрри — вызвала огромный хайп (хотя в то время слово «хайп» вряд ли употреблялось) и показала, что целый рынок с большими институциональными инвесторами может фатально ошибаться, а гений‑одиночка — переиграть всех.
Когда в 2007–2008 годах кризис разразился, Scion Capital получил совокупную прибыль около 489%, инвесторы заработали примерно $700 млн, сам Бьюри — порядка $100 млн.
Кейс настолько выдающийся, что по нему написали книгу «The Big Short», а уже по ней сняли одноименный фильм (в русской локализации — «Игра на понижение» (2015)), где Майкла сыграл Кристиан Бэйл.
Майкл известен как очень скрупулезный и внимательный аналитик: тщательно анализирует отчётность, ищет недооценённые или структурно ошибочно оценённые рынком активы, готов долго ждать реализации тезиса и идти против консенсуса.
По образованию Майкл врач‑невролог, он окончил медицинскую школу Vanderbilt University School of Medicine и проходил ординатуру по неврологии в Stanford Hospital and Clinics.
Кроме того, получил экономическое образование в Калифорнийском университете.
Параллельно работе врачом активно инвестировал, вел блог и писал на инвестиционных форумах, где заработал репутацию талантливого value‑инвестора и привлёк внимание крупных фондов и инвесторов, включая Vanguard.
В ноябре 2000 года он оставил медицину и основал хедж‑фонд Scion Capital LLC на собственное наследство и деньги родственников.
С самого начала показывал результаты значительно лучше рынка: в 2001 году при падении индекса S&P 500 на 11,8% фонд заработал около 55%, в 2002 году — ещё около 16%.
В 2003–2005 годах изучал рынок субстандартной ипотеки и пришёл к выводу, что сформировался огромный пузырь, который лопнет к 2007 году. Именно эта ставка стала основополагающей в биографии Бьюрри — вызвала огромный хайп (хотя в то время слово «хайп» вряд ли употреблялось) и показала, что целый рынок с большими институциональными инвесторами может фатально ошибаться, а гений‑одиночка — переиграть всех.
Когда в 2007–2008 годах кризис разразился, Scion Capital получил совокупную прибыль около 489%, инвесторы заработали примерно $700 млн, сам Бьюри — порядка $100 млн.
Кейс настолько выдающийся, что по нему написали книгу «The Big Short», а уже по ней сняли одноименный фильм (в русской локализации — «Игра на понижение» (2015)), где Майкла сыграл Кристиан Бэйл.
Майкл известен как очень скрупулезный и внимательный аналитик: тщательно анализирует отчётность, ищет недооценённые или структурно ошибочно оценённые рынком активы, готов долго ждать реализации тезиса и идти против консенсуса.
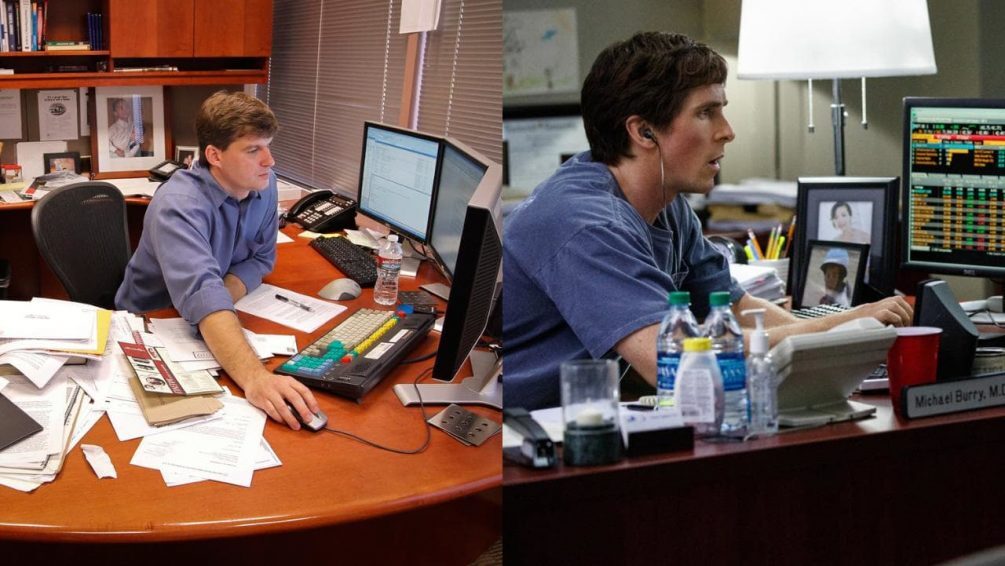
Майкл Бьюрри и Кристиан Бэйл
Структура портфеля Scion Asset Management
Во что же инвестирует Майкл сейчас и почему его портфель вызвал такой резонанс?
На момент раскрытия отчетности 13F портфель под управлением Бьюри выглядел следующим образом:
Общая стоимость портфеля: $1,38 млрд (рост на 138,8% по сравнению со вторым кварталом)
Количество позиций: 8 (резкое сокращение с 25 позиций в Q4 2024)
Короткие позиции (пут‑опционы — ставка на то, что актив, против которого делается ставка, упадет в цене; по данным 13F отражается номинальная стоимость базового актива):
Длинные позиции (колл‑опционы и акции — ставка на то, что актив вырастет в цене):
Важно понимать, что форма 13F показывает номинальную стоимость базовых активов по опционам и не раскрывает величину реально вложенного капитала или риск‑профиль (страйки, сроки, волатильность и т. д.).
При этом Бьюри довольно часто пересобирает свой портфель, демонстрируя тактическую гибкость: в Q1 2025 он шортил китайские технологические компании, в Q2 полностью развернулся в длинные позиции по здравоохранению и технологиям, а в Q3 сконцентрировался на шорте ИИ‑гигантов.
На момент раскрытия отчетности 13F портфель под управлением Бьюри выглядел следующим образом:
Общая стоимость портфеля: $1,38 млрд (рост на 138,8% по сравнению со вторым кварталом)
Количество позиций: 8 (резкое сокращение с 25 позиций в Q4 2024)
Короткие позиции (пут‑опционы — ставка на то, что актив, против которого делается ставка, упадет в цене; по данным 13F отражается номинальная стоимость базового актива):
- Palantir Technologies (PLTR PUT) — $912,1 млн (66,0% портфеля по номинальной стоимости базового актива)
- Nvidia Corporation (NVDA PUT) — $186,6 млн (13,5% портфеля по номинальной стоимости базового актива)
Длинные позиции (колл‑опционы и акции — ставка на то, что актив вырастет в цене):
- Pfizer Inc. (PFE CALL) — $153,5 млн (11,1% портфеля)
- Halliburton Company (HAL CALL) — $61,5 млн (4,5% портфеля)
- Lululemon Athletica (LULU) — $17,8 млн (1,3% портфеля)
- Molina Healthcare (MOH) — $23,8 млн (1,7% портфеля)
- SLM Corporation (SLM) — $13,3 млн (1,0% портфеля)
- Bruker Corporation (BRKR) — $13,1 млн (1,0% портфеля)
Важно понимать, что форма 13F показывает номинальную стоимость базовых активов по опционам и не раскрывает величину реально вложенного капитала или риск‑профиль (страйки, сроки, волатильность и т. д.).
При этом Бьюри довольно часто пересобирает свой портфель, демонстрируя тактическую гибкость: в Q1 2025 он шортил китайские технологические компании, в Q2 полностью развернулся в длинные позиции по здравоохранению и технологиям, а в Q3 сконцентрировался на шорте ИИ‑гигантов.
Аргументы Бьюрри о существовании пузыря ИИ
Бьюрри против Nvidia
Центральным элементом аргументации Бьюрри является сравнение Nvidia с Cisco Systems образца 1999–2000 годов. В своём платном Substack‑блоге «Cassandra Unchained» Бьюрри написал:
«И снова в центре всего этого стоит Cisco — с кирками и лопатами для всех и с экспансионистским видением в придачу. Её имя — Nvidia»
Эта аналогия имеет исторические параллели: акции Cisco упали почти на 90% после краха доткомов, несмотря на то, что компания была реальной, прибыльной и критически важной для развития интернета.
Бьюрри утверждает, что Nvidia может повторить эту судьбу не из‑за слабости бизнеса, а из‑за структурного дисбаланса между инвестициями в предложение и реальным спросом.
В своём Substack‑посте под названием «The Cardinal Sign of a Bubble: Supply-Side Gluttony» («Кардинальный признак пузыря: обжорство со стороны предложения») Бьюрри провёл параллель с телекоммуникационным бумом конца 1990‑х:
Бьюрри утверждает, что Nvidia может повторить эту судьбу не из‑за слабости бизнеса, а из‑за структурного дисбаланса между инвестициями в предложение и реальным спросом.
В своём Substack‑посте под названием «The Cardinal Sign of a Bubble: Supply-Side Gluttony» («Кардинальный признак пузыря: обжорство со стороны предложения») Бьюрри провёл параллель с телекоммуникационным бумом конца 1990‑х:
«Эра доткомов треснула под давлением катастрофически избыточного предложения и совершенно недостаточного спроса».
Бьюрри указывает, что гиперскейлеры (Amazon, Microsoft, Google, Meta) планируют инвестировать почти $3 трлн в инфраструктуру ИИ в течение ближайших трёх лет.
Он сравнивает это с ситуацией начала 2000‑х, когда телекоммуникационные компании вложили миллиарды в оптоволоконные сети на основе прогноза, что «трафик интернета удваивается каждые 100 дней», и в итоге менее 5% волоконно‑оптических мощностей США использовалось в начале 2000‑х — инвестиции не окупились, а пузырь лопнул.
Он сравнивает это с ситуацией начала 2000‑х, когда телекоммуникационные компании вложили миллиарды в оптоволоконные сети на основе прогноза, что «трафик интернета удваивается каждые 100 дней», и в итоге менее 5% волоконно‑оптических мощностей США использовалось в начале 2000‑х — инвестиции не окупились, а пузырь лопнул.
Циркуляция финансов и манипуляции с отчётностью
Если с визионерской позицией Бьюрри можно относительно легко поспорить — искусственный интеллект — это совершенно другая технология, сравнивать бум ИИ с бумом доткомов может быть некорректно, — то вот с бухгалтерской отчётностью спорить уже сложнее. А в колоде Бьюрри есть и такая карта.
Один из наиболее критически важных аргументов Бьюрри касается учетной практики. В своём посте в X от 9 ноября 2025 года он написал:
Один из наиболее критически важных аргументов Бьюрри касается учетной практики. В своём посте в X от 9 ноября 2025 года он написал:
«Занижение амортизации за счёт продления срока полезного использования активов искусственно повышает прибыль — одно из наиболее распространённых мошенничеств современной эпохи».
Бьюрри утверждает, что компании, покупающие GPU от Nvidia, искусственно растягивают графики амортизации с 3 лет до 4–6 лет, чтобы снизить краткосрочные расходы и завысить отчётную прибыль.
Его расчёты показывают, что недооценка амортизации может составить около $176 млрд по всей индустрии в период 2026–2028 годов. По его оценкам:
Его расчёты показывают, что недооценка амортизации может составить около $176 млрд по всей индустрии в период 2026–2028 годов. По его оценкам:
- Oracle: завышение прибыли примерно на 27% к 2028 году
- Meta Platforms: завышение прибыли примерно на 21% к 2028 году.
Ключевая проблема, по мнению Бьюрри: GPU устаревают гораздо быстрее, чем предполагают бухгалтерские книги. Он прямо заявил:
«Физическое использование не равно экономической ценности. То, что что‑то используется, не означает, что это прибыльно».
Инфраструктура, по его мнению, обесценится быстрее, чем сможет окупить затраты покупателей.
Бьюрри также указывает на проблему циркулярного финансирования в экосистеме ИИ.
В посте в X от 4 ноября 2025 года Бьюри написал:
Бьюрри также указывает на проблему циркулярного финансирования в экосистеме ИИ.
В посте в X от 4 ноября 2025 года Бьюри написал:
«Реальный конечный спрос крайне мал. Почти все клиенты финансируются своими дилерами».
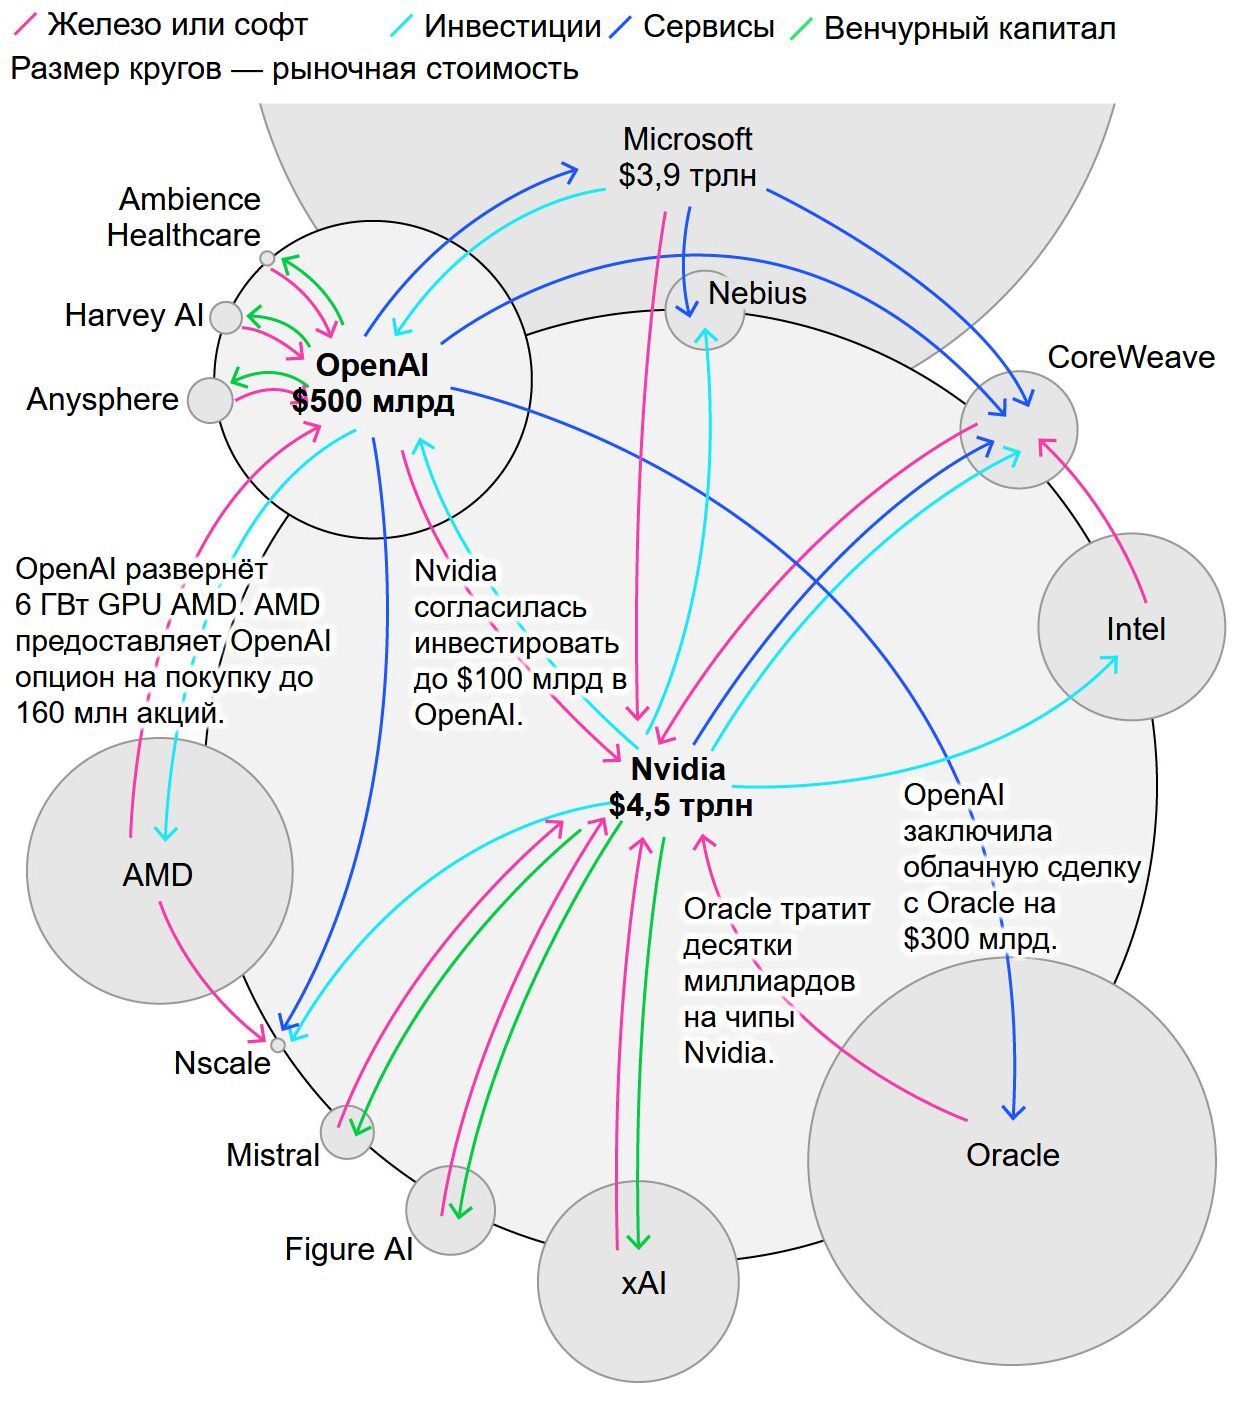
Вот тут давайте остановимся и посмотрим подробнее, как выглядит схема циркулярного финансирования:
- Крупный поставщик инфраструктуры (условно Nvidia или крупный облачный провайдер) инвестирует деньги в ИИ‑стартапы: прямой венчур, конвертируемые ноты, кредиты или «стратегические» сделки.
- Эти стартапы используют полученный капитал, чтобы закупать именно те GPU/облако, которые поставляет инвестор, или арендовать мощность в дата‑центрах, где эти GPU уже стоят.
- GPU и дата‑центры затем закладываются под кредиты: «железо» используется как залог, под него набирается долг под 11–15% годовых, а полученные средства снова идут на покупку всё тех же GPU и облачных услуг.
- Поставщик в отчётности показывает стремительный рост выручки от продажи чипов и аренды мощностей, хотя значимая часть денег — это фактически «оборачивающийся» капитал, который он сам в систему и занёс, напрямую или через партнёров.
- Крупный поставщик инфраструктуры (условно Nvidia или крупный облачный провайдер) инвестирует деньги в ИИ‑стартапы: прямой венчур, конвертируемые ноты, кредиты или «стратегические» сделки.
- Эти стартапы используют полученный капитал, чтобы закупать именно те GPU/облако, которые поставляет инвестор, или арендовать мощность в дата‑центрах, где эти GPU уже стоят.
- GPU и дата‑центры затем закладываются под кредиты: «железо» используется как залог, под него набирается долг под 11–15% годовых, а полученные средства снова идут на покупку всё тех же GPU и облачных услуг.
- Поставщик в отчётности показывает стремительный рост выручки от продажи чипов и аренды мощностей, хотя значимая часть денег — это фактически «оборачивающийся» капитал, который он сам в систему и занёс, напрямую или через партнёров.
Отдельные аналитики прямо проводят историческую параллель:
«Lucent во время пузыря телекомов имела обязательства по vendor financing в размере $8,1 млрд, что составляло 24% её выручки. У Nvidia совокупное влияние прямых инвестиций и GPU‑залогового долга в ряде оценок доводят до уровней, сопоставимых с десятками процентов годовой выручки, в отдельных моделях — до двух третей, что подчёркивает масштаб зависимости спроса от финансирования поставщика».
Эти оценки не являются официальной статистикой компании, но используются критиками для иллюстрации потенциального масштаба риска.
Бьюрри и его сторонники указывают на ряд публичных сделок, которые иллюстрируют «замкнутость» потока денег:
- Nvidia заявляет о намерении инвестировать до $100 млрд в OpenAI по мере развёртывания 10 ГВт инфраструктуры на её чипах — проект, который Дженсен Хуанг (гендиректор Nvidia) называет «крупнейшим AI‑инфраструктурным проектом в истории».
- Nvidia объявляет о вложении $10 млрд в Anthropic, а Anthropic, в свою очередь, обязуется вложить $30 млрд в масштабирование Claude на облаке Microsoft Azure, работающем на GPU Nvidia.
- Nvidia делает крупные вклады в GPU‑облачных провайдеров (CoreWeave и др.), те набирают миллиарды долга под залог стоящих в стойках GPU Nvidia и продают эту мощность ИИ‑лабораториям, среди которых — компании, в которые Nvidia тоже инвестировала или которые она пытается привлечь.
Бьюрри и его сторонники указывают на ряд публичных сделок, которые иллюстрируют «замкнутость» потока денег:
- Nvidia заявляет о намерении инвестировать до $100 млрд в OpenAI по мере развёртывания 10 ГВт инфраструктуры на её чипах — проект, который Дженсен Хуанг (гендиректор Nvidia) называет «крупнейшим AI‑инфраструктурным проектом в истории».
- Nvidia объявляет о вложении $10 млрд в Anthropic, а Anthropic, в свою очередь, обязуется вложить $30 млрд в масштабирование Claude на облаке Microsoft Azure, работающем на GPU Nvidia.
- Nvidia делает крупные вклады в GPU‑облачных провайдеров (CoreWeave и др.), те набирают миллиарды долга под залог стоящих в стойках GPU Nvidia и продают эту мощность ИИ‑лабораториям, среди которых — компании, в которые Nvidia тоже инвестировала или которые она пытается привлечь.
Почему Бьюрри считает это признаком пузыря
В логике Бьюрри это опасно по нескольким причинам:
1. Выручка не подтверждена устойчивым, «заземлённым» спросом.
Пока деньги циркулируют внутри «ИИ‑кольца» (Big Tech → ИИ‑стартап → облако/GPU → снова Big Tech), выручка Nvidia и других игроков растёт, но как только поток свежего капитала и долга иссякнет, спрос может резко упасть.
2. Риск скрытого vendor financing.
Nvidia и крупные облака по сути выступают не только продавцами «железа», но и косвенными кредиторами/инвесторами для своих клиентов — как телеком‑вендоры делали в конце 1990‑х, финансируя операторов связи, чтобы те покупали оборудование.
3. Сложность оценки реального спроса.
Когда в каждой сделке несколько завязанных сторон (Nvidia, Microsoft, OpenAI/Anthropic, специализированные GPU‑облака, долговые фонды), становится трудно понять, какой объём потребления ИИ‑мощностей идёт от независимого бизнеса, а какой — от «переливания» капитала внутри пузыря.
4. Возможность быстрого «схлопывания».
Если окажется, что экономическая отдача от ИИ‑проектов ниже ожидаемой, венчур и публичный рынок начнут резать финансирование, а кредиторы — ужесточать условия. Тогда стартапы ИИ и GPU‑облака не смогут обслуживать долги, основанные на завышенных предположениях о сроке службы и загрузке GPU, и начнутся дефолты, массовые распродажи «железа» и списания.
1. Выручка не подтверждена устойчивым, «заземлённым» спросом.
Пока деньги циркулируют внутри «ИИ‑кольца» (Big Tech → ИИ‑стартап → облако/GPU → снова Big Tech), выручка Nvidia и других игроков растёт, но как только поток свежего капитала и долга иссякнет, спрос может резко упасть.
2. Риск скрытого vendor financing.
Nvidia и крупные облака по сути выступают не только продавцами «железа», но и косвенными кредиторами/инвесторами для своих клиентов — как телеком‑вендоры делали в конце 1990‑х, финансируя операторов связи, чтобы те покупали оборудование.
3. Сложность оценки реального спроса.
Когда в каждой сделке несколько завязанных сторон (Nvidia, Microsoft, OpenAI/Anthropic, специализированные GPU‑облака, долговые фонды), становится трудно понять, какой объём потребления ИИ‑мощностей идёт от независимого бизнеса, а какой — от «переливания» капитала внутри пузыря.
4. Возможность быстрого «схлопывания».
Если окажется, что экономическая отдача от ИИ‑проектов ниже ожидаемой, венчур и публичный рынок начнут резать финансирование, а кредиторы — ужесточать условия. Тогда стартапы ИИ и GPU‑облака не смогут обслуживать долги, основанные на завышенных предположениях о сроке службы и загрузке GPU, и начнутся дефолты, массовые распродажи «железа» и списания.
Бьюрри против Palantir
Хотя Бьюрри не раскрыл столь же детального публичного обоснования своей позиции против Palantir, как в случае с Nvidia, некоторые ключевые аргументы можно извлечь из публичных дискуссий и технологической критики.
Один из ключевых аргументов Бьюрри — экстремальная переоценка Palantir.
Palantir, по оценкам ряда аналитиков, торгуется с крайне высоким форвардным P/E — в диапазоне сотен годовых прибылей, — и с мультипликатором P/S, кратно превышающим среднерыночный для технологического сектора.
Рыночная капитализация компании в отдельные моменты 2025 года подбиралась к сотням миллиардов долларов, что сопоставимо или выше капитализации таких гигантов, как Mastercard, Exxon Mobil или Netflix, при прогнозируемой выручке порядка нескольких миллиардов долларов.
Если в двух словах, то Palantir выглядит серьёзно переоценённой: инвесторы платят около 90 долларов за доллар выручки компании - выглядит, как крайне плохое вложение.
По структуре его пут‑опционов можно предположить, что он закладывает сценарий падения Palantir порядка 70% к горизонту 2026–2027 годов, хотя конкретный целевой уровень и сроки он публично не раскрывал.
По Palantir у Бьюрри есть ещё один фундаментальный аргумент — устаревающая архитектура основного продукта. Флагманский продукт Foundry базируется на архитектуре, названной «Онтология» (Ontology).
Проблема в том, что сначала требуется построить жёсткую модель данных, и чем больше она становится, тем больше нужно тратить ресурсов на её обновление, и тем медленнее работает процесс.
Один из технических аналитиков на LinkedIn объяснил:
Один из ключевых аргументов Бьюрри — экстремальная переоценка Palantir.
Palantir, по оценкам ряда аналитиков, торгуется с крайне высоким форвардным P/E — в диапазоне сотен годовых прибылей, — и с мультипликатором P/S, кратно превышающим среднерыночный для технологического сектора.
Рыночная капитализация компании в отдельные моменты 2025 года подбиралась к сотням миллиардов долларов, что сопоставимо или выше капитализации таких гигантов, как Mastercard, Exxon Mobil или Netflix, при прогнозируемой выручке порядка нескольких миллиардов долларов.
Если в двух словах, то Palantir выглядит серьёзно переоценённой: инвесторы платят около 90 долларов за доллар выручки компании - выглядит, как крайне плохое вложение.
По структуре его пут‑опционов можно предположить, что он закладывает сценарий падения Palantir порядка 70% к горизонту 2026–2027 годов, хотя конкретный целевой уровень и сроки он публично не раскрывал.
По Palantir у Бьюрри есть ещё один фундаментальный аргумент — устаревающая архитектура основного продукта. Флагманский продукт Foundry базируется на архитектуре, названной «Онтология» (Ontology).
Проблема в том, что сначала требуется построить жёсткую модель данных, и чем больше она становится, тем больше нужно тратить ресурсов на её обновление, и тем медленнее работает процесс.
Один из технических аналитиков на LinkedIn объяснил:
«В эпоху агентного ИИ, где логика приходит к данным, а не наоборот, такая архитектура может оказаться не конкурентным преимуществом, а обузой».
Это означает, что по мере развития технологий больших языковых моделей и агентного ИИ, которые могут работать с неструктурированными данными напрямую, потребность в жёсткой структуре данных Palantir может снизиться.
Итого, Palantir делает продукт, который критики считают морально устаревающим, но оценивается рынком так, как будто это Тони Старк строит железного человека.
Итого, Palantir делает продукт, который критики считают морально устаревающим, но оценивается рынком так, как будто это Тони Старк строит железного человека.
Ответы Palantir и Nvidia
Генеральный директор Palantir Алекс Карп отреагировал на короткую позицию Бьюрри довольно резко. В интервью CNBC 5 ноября 2025 года Карп заявил:
«Насколько я могу судить, две компании, которые он шортит, — это те, кто зарабатывает все деньги, что очень странно. Идея о том, что чипы и онтология — это то, что вы хотите шортить, — это просто безумие (batshit crazy)».
Алекс Карп CEO Palantir
В ответ на критику Бьюрри Nvidia предприняла беспрецедентный шаг: компания разослала конфиденциальную семистраничную служебную записку аналитикам Уолл‑стрит, в которой прямо упомянула имя Бьюрри и опровергла его аргументы.
Естественно, содержание «тайной» записки очень быстро утекло в сеть.
Nvidia методично ответила на каждое обвинение:
По вопросу амортизации:
Естественно, содержание «тайной» записки очень быстро утекло в сеть.
Nvidia методично ответила на каждое обвинение:
По вопросу амортизации:
«Nvidia утверждает, что её клиенты амортизируют GPU в течение 4–6 лет на основе фактической долговечности и моделей использования. Старые GPU, такие как A100, выпущенные в 2020 году, продолжают использоваться с высокой загрузкой и сохраняют значительную экономическую ценность за пределами 2–3 лет, предлагаемых критиками».
По вопросу круговой финансовой системы:
«Стратегические инвестиции Nvidia представляют небольшую долю выручки Nvidia и ещё меньшую долю от примерно $1 трлн, привлекаемых ежегодно на глобальных рынках частного капитала. Компании в портфеле стратегических инвестиций Nvidia преимущественно генерируют выручку от сторонних клиентов, а не от Nvidia».
«Nvidia не похожа на исторические случаи бухгалтерского мошенничества, потому что базовый бизнес Nvidia экономически обоснован, наша отчётность полна и прозрачна, и мы заботимся о нашей репутации честности».
Кроме того, генеральный директор Nvidia Дженсен Хуанг публично отверг обвинения в пузыре ИИ на конференц‑звонке по результатам третьего квартала:
«Было много разговоров о пузыре ИИ. С нашей точки зрения, мы видим нечто совершенно иное».
Хуанг утверждал, что текущий момент представляет собой схождение трёх основных технологических сдвигов: переход от вычислений на CPU общего назначения к мощным GPU, широкое внедрение генеративного ИИ и растущее внедрение систем агентного ИИ.
В интервью Sky News Хуанг добавил:
В интервью Sky News Хуанг добавил:
«Я бы сказал, что мы находимся в начале очень длительного развертывания искусственного интеллекта. ИИ — это первая технология, которая требует строительства инфраструктуры, и мы наблюдаем отличную отдачу от ИИ, поэтому она расширяется. ИИ стал прибыльным».
Дженсен Хуанг CEO Nvidia
Не лукавит ли Nvidia?
Несмотря на оптимизм в публичном поле, на внутреннем собрании сотрудников Nvidia 21 ноября 2025 года (аудио было проанализировано Business Insider) Хуанг признал, что компания оказалась в «безвыходной ситуации»:
«Рынок не оценил наш невероятный квартал. Если мы покажем плохой квартал, это доказательство пузыря ИИ. Если мы покажем отличный квартал, мы подпитываем пузырь ИИ. Если бы мы промахнулись хоть на волосок, если бы что‑то выглядело даже немного шатким, весь мир бы развалился».
«Ожидания настолько высоки, что если мы промахнёмся хоть немного, люди решат, что вся история сломана».
Хуанг с юмором отметил онлайн‑мемы, которые шутливо описывают Nvidia как «стержень глобальной экономики» и единственное, что стоит между США и рецессией:
«Вы видели некоторые из них? Мы в основном держим планету вместе — и это правда».
Реакция рынка
После раскрытия позиций Бьюрри 4 ноября 2025 года и отчётности ключевых ИИ‑игроков рынок отреагировал резко:
К концу ноября 2025 года:
Впрочем, к началу 2026 года обе акции частично восстановились благодаря сильным квартальным результатам.
- Palantir: падение примерно на 15% за три дня (с рекордных $207 до $175)
- Nvidia: снижение на 2–4% в день раскрытия
- Технологический сектор в целом: минус около $500 млрд за день
К концу ноября 2025 года:
- Palantir: дальнейшее падение на 25% с пиков, генеральный директор Карп обвинил в этом рыночные манипуляции.
- Nvidia: снижение на 14% с максимума 3 ноября.
Впрочем, к началу 2026 года обе акции частично восстановились благодаря сильным квартальным результатам.
Заявления крупных игроков рынка
У ставки Бьюрри нашлись как противники, так и сторонники.
Goldman Sachs и Morgan Stanley:
Генеральные директора обеих компаний заявили на Global Financial Leaders' Investment Summit в Гонконге в ноябре 2025 года, что ожидают значительной коррекции фондового рынка:
JPMorgan:
Аналитики JPMorgan публично заявили, что Бьюрри сделал неправильную ставку против Nvidia.
Билл Акман (Pershing Square):
Хотя публично не поддержал Бьюри, он продал свою позицию в Palantir в Q4 2025 года.
Крис Рокос (Rokos Capital):
Один из крупнейших европейских хедж‑фондов продал Palantir и купил Nvidia в начале 2026 года, мотивируя это относительной переоценкой и более прозрачной бизнес‑моделью Nvidia.
Профессор корпоративных финансов Асват Дамодаран (Нью‑Йоркский университет) поддержал общий тезис Бьюрри о переоценке, хотя не делал конкретных ставок.
Кэти Вуд (ARK Invest): в интервью Bloomberg заявила, что Бьюри «недооценивает трансформационный потенциал ИИ» и что сравнение с доткомами неуместно, поскольку сегодняшние ИИ‑компании реально прибыльны.
Партнёры ведущих венчурных фондов (Sequoia, a16z) публично защищали инвестиции в ИИ, утверждая, что «дефицит предложения GPU реален» и что спрос со стороны предприятий только начинается.
Goldman Sachs и Morgan Stanley:
Генеральные директора обеих компаний заявили на Global Financial Leaders' Investment Summit в Гонконге в ноябре 2025 года, что ожидают значительной коррекции фондового рынка:
- Дэвид Соломон (Goldman Sachs): «Вероятно, произойдёт снижение на 10–20% на рынках акций в следующие 12–24 месяца».
- Тед Пик (Morgan Stanley): «Мы также должны приветствовать возможность снижений на 10–15%, которые не вызваны каким‑то макроэкономическим обрывом».
JPMorgan:
Аналитики JPMorgan публично заявили, что Бьюрри сделал неправильную ставку против Nvidia.
Билл Акман (Pershing Square):
Хотя публично не поддержал Бьюри, он продал свою позицию в Palantir в Q4 2025 года.
Крис Рокос (Rokos Capital):
Один из крупнейших европейских хедж‑фондов продал Palantir и купил Nvidia в начале 2026 года, мотивируя это относительной переоценкой и более прозрачной бизнес‑моделью Nvidia.
Профессор корпоративных финансов Асват Дамодаран (Нью‑Йоркский университет) поддержал общий тезис Бьюрри о переоценке, хотя не делал конкретных ставок.
Кэти Вуд (ARK Invest): в интервью Bloomberg заявила, что Бьюри «недооценивает трансформационный потенциал ИИ» и что сравнение с доткомами неуместно, поскольку сегодняшние ИИ‑компании реально прибыльны.
Партнёры ведущих венчурных фондов (Sequoia, a16z) публично защищали инвестиции в ИИ, утверждая, что «дефицит предложения GPU реален» и что спрос со стороны предприятий только начинается.
Точно ли Бьюрри так хорош?
Безусловно, Бьюрри сделал гениальную ставку, заработав на ипотечном кризисе 2008 года, а портфели под его управлением успешны в долгосрочной перспективе, но не все ставки Бьюрри играют в его пользу:
Вот список ошибочных ставок Майкла:
Один из пользователей Reddit саркастически заметил:
Вот список ошибочных ставок Майкла:
- 2019–202: предупреждения о крахе индексных фондов — не реализовались.
- Q4 2022: предсказание рецессии в 2023 году — не сбылось.
- Q1–Q2 2025: драматические развороты портфеля (шорт → лонг → шорт китайских акций).
Один из пользователей Reddit саркастически заметил:
«Он точно предсказал 8 из последних 1 пузырей!»
Кроме того, в ноябре 2025 года Бьюрри предпринял драматический шаг: дерегистрировал Scion Asset Management в SEC.
Это освободило его от обязанности раскрывать позиции через отчёты 13F, фактически превратив структуру в фэмили офис.
В письме инвесторам от 27 октября 2025 года Бьюрри объявил о ликвидации фондов Scion Asset Management с возвратом капитала инвесторам к концу 2025 года. Причины, указанные в письме:
Это освободило его от обязанности раскрывать позиции через отчёты 13F, фактически превратив структуру в фэмили офис.
В письме инвесторам от 27 октября 2025 года Бьюрри объявил о ликвидации фондов Scion Asset Management с возвратом капитала инвесторам к концу 2025 года. Причины, указанные в письме:
«Рыночные условия не соответствуют моей философии инвестирования, основанной на стоимости. В текущей среде лучший подход может заключаться в том, чтобы “вообще не играть”».
После дерегистрации Scion фактически стал управляться как семейный офис, а внешние фонды были закрыты с возвратом капитала.
Одновременно Бьюрри запустил платную Substack‑рассылку «Cassandra Unchained», которая собрала около 1,6 млн подписчиков.
Одновременно Бьюрри запустил платную Substack‑рассылку «Cassandra Unchained», которая собрала около 1,6 млн подписчиков.
Выводы и прогнозы
Параллели с доткомами и телекоммуникационным бумом 1990‑х выглядят довольно убедительно. Плюс опыт Бьюрри, успешно предсказавшего кризис 2008 года, в который тоже никто не верил.
Но, с другой стороны, в отличие от многих доткомов, ИИ‑компании генерируют реальные денежные потоки и прибыль, а Nvidia — не Cisco и выглядит финансово намного более устойчивой.
А глобально рыночный переход к облачным вычислениям, автономным системам, промышленному ИИ может создать устойчивый спрос на десятилетия.
Хотя нельзя отрицать обоснованность аргументов Бьюри о потенциальном завышении прибыли и инвестиционной петле Nvidia.
Кроме того, нельзя недооценивать силу хайпа, и, как признал сам Бьюрри, рынок может оставаться иррациональным дольше, чем инвестор может оставаться платежеспособным.
Но, с другой стороны, в отличие от многих доткомов, ИИ‑компании генерируют реальные денежные потоки и прибыль, а Nvidia — не Cisco и выглядит финансово намного более устойчивой.
А глобально рыночный переход к облачным вычислениям, автономным системам, промышленному ИИ может создать устойчивый спрос на десятилетия.
Хотя нельзя отрицать обоснованность аргументов Бьюри о потенциальном завышении прибыли и инвестиционной петле Nvidia.
Кроме того, нельзя недооценивать силу хайпа, и, как признал сам Бьюрри, рынок может оставаться иррациональным дольше, чем инвестор может оставаться платежеспособным.
Вероятные сценарии развития событий
Оценка вероятностей сценариев субъективна и отражает лишь личное видение автора, а не консенсус‑прогноз рынка или рекомендацию к действию.
Сценарий 1. Наиболее вероятный: мягкая посадка (вероятность ~50%):
Сценарий 2: правота Бьюрри (вероятность ~30%)
Сценарий 3: дальнейший рост (вероятность ~20%)
Лично я, и это не финансовая рекомендация, считаю, что ИИ — это если и пузырь, то относительно небольшой, и его схлопывание не будет таким же драматическим, как пузырь доткомов, и тем более не вызовет кризис, как в 2008 году.
Объективно, вокруг ИИ сейчас невероятный хайп, миллиардные инвестиции в стартапы, которые растут как грибы после дождя. Но любой венчурный инвестор вам скажет, что успешным становится, в лучшем случае, 1 из 20 стартапов, а в периоды хайпа и того меньше.
Поэтому ничего удивительного в том, что многие из компаний, которые строят свой бизнес вокруг ИИ, закроются полностью или позакрывают часть своих продуктов. И, конечно же, это скажется на рынке в целом.
Кроме того, глупо спорить с тем, что ИИ — это технология будущего на многие годы вперёд, она будет оказывать колоссальное влияние на реальную экономику.
Но никто не исключает того, что, как и в 2008 году, Бьюрри нашёл в отчётности что‑то, чего не нашли другие. Тогда никто не додумался (или просто поленился) проверять вручную каждую отдельную ипотеку, может, и сейчас мы не видим чего‑то в глубине экселек, что видит Майкл.
И, конечно же, нельзя исключать прилёт «чёрного лебедя» или целой стаи «лебедей». Поэтому у реализации сценария, где ставка Бьюри сыграет, не такая уж и низкая вероятность.
- Рост ИИ‑сектора замедляется, но не коллапсирует.
- Небольшая коррекция Nvidia и большая Palantir,
- Опционы Бьюрри истекают без прибыли, потеря ~ $20 млн премий.
- Отрасль консолидируется, слабые игроки уходят.
Сценарий 2: правота Бьюрри (вероятность ~30%)
- GPU нынешнего поколения действительно устаревают к 2026–2027 годам.
- Компании вынуждены списывать активы на сотни миллиардов.
- Nvidia падает на 50–70%, Palantir — на 70–85%.
- Бьюрри получает прибыль в $500 млн – $1 млрд на позициях.
Сценарий 3: дальнейший рост (вероятность ~20%)
- Агентный ИИ и автономные системы создают новую волну спроса.
- Nvidia достигает капитализации $6–7 трлн к 2027 году.
- Palantir укрепляет позиции в коммерческом сегменте.
- Бьюрри несёт репутационные издержки и финансовые потери.
Лично я, и это не финансовая рекомендация, считаю, что ИИ — это если и пузырь, то относительно небольшой, и его схлопывание не будет таким же драматическим, как пузырь доткомов, и тем более не вызовет кризис, как в 2008 году.
Объективно, вокруг ИИ сейчас невероятный хайп, миллиардные инвестиции в стартапы, которые растут как грибы после дождя. Но любой венчурный инвестор вам скажет, что успешным становится, в лучшем случае, 1 из 20 стартапов, а в периоды хайпа и того меньше.
Поэтому ничего удивительного в том, что многие из компаний, которые строят свой бизнес вокруг ИИ, закроются полностью или позакрывают часть своих продуктов. И, конечно же, это скажется на рынке в целом.
Кроме того, глупо спорить с тем, что ИИ — это технология будущего на многие годы вперёд, она будет оказывать колоссальное влияние на реальную экономику.
Но никто не исключает того, что, как и в 2008 году, Бьюрри нашёл в отчётности что‑то, чего не нашли другие. Тогда никто не додумался (или просто поленился) проверять вручную каждую отдельную ипотеку, может, и сейчас мы не видим чего‑то в глубине экселек, что видит Майкл.
И, конечно же, нельзя исключать прилёт «чёрного лебедя» или целой стаи «лебедей». Поэтому у реализации сценария, где ставка Бьюри сыграет, не такая уж и низкая вероятность.
Вместо послесловия
История покажет, был ли Бьюрри прав в своём анализе пузыря ИИ или же он, подобно многим до него, недооценил трансформационную силу новой технологии.
Но важно здесь то, что конфликт Бьюрри с ИИ‑гигантами высвечивает фундаментальную дилемму современных рынков: как отличить трансформационные инновации от спекулятивного пузыря?
И, пожалуй, это первый подобный "баттл", который так активно обсуждался в соц сетях, наплодил кучу мемов, а благодаря массовости темы ИИ, коснулся даже далеких от инвестиций людей.
И еще раз наглядно продемонстрировал, как один человек, как один человек может всколыхнуть весь фондовый рынок!
И готовимся смотреть новый фильм через 10 лет))
Но важно здесь то, что конфликт Бьюрри с ИИ‑гигантами высвечивает фундаментальную дилемму современных рынков: как отличить трансформационные инновации от спекулятивного пузыря?
И, пожалуй, это первый подобный "баттл", который так активно обсуждался в соц сетях, наплодил кучу мемов, а благодаря массовости темы ИИ, коснулся даже далеких от инвестиций людей.
И еще раз наглядно продемонстрировал, как один человек, как один человек может всколыхнуть весь фондовый рынок!
И готовимся смотреть новый фильм через 10 лет))